Domain waermeschutzfassade.de kaufen?
Wir ziehen mit dem Projekt
waermeschutzfassade.de um.
Sind Sie am Kauf der Domain
waermeschutzfassade.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain waermeschutzfassade.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
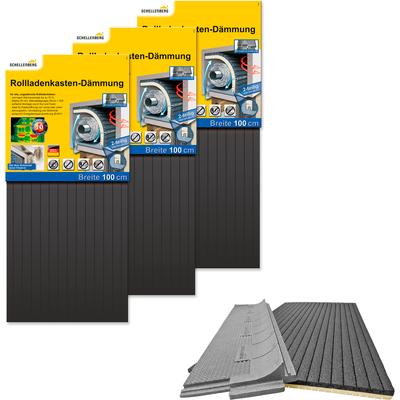
Rollladenkastendämmung SCHELLENBERG "einteilig, 100 x 50 x 1,3 cm", grau, B:100cm H:1,3cm L:100cm, Styropor, Dämmmaterialien, Thermoisolierung für Rollläden, WärmedämmungDie einteilige Rollladenkasten-Dämmung ist ideal, um enge Rollladenkästen nachträglich zu dämmen. Die guten Dämmeigenschaften erhöhen den Schutz vor Frost, Zugluft, Feuchtigkeit und Schimmel und steigern den Wohnkomfort. Gleichzeitig trägt eine...66,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Rollladenkastendämmung SCHELLENBERG "2-teilig, 100 x 50 x 2,5 cm", grau, B:100cm H:50cm, Styropor, Dämmmaterialien, Thermoisolierung für Rollläden, Wärmedämmung für große RollladenkästenDie zweiteilige Rollladenkasten-Dämmung ist ideal, um große Rollladenkästen nachträglich zu dämmen und so Wärmeverluste und Temperaturschwankungen zu reduzieren. Die Dämmmatte erhöht den Wohnkomfort, spart Energie und trägt so zur Senkung der...98,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Klimaschutz und Nachhaltigkeit im TourismusKlimaschutz und Nachhaltigkeit im Tourismus , Entwicklungen und Umsetzungsstrategien , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20231101, Produktform: Kartoniert, Titel der Reihe: Schriften zu Tourismus und Freizeit#27#, Redaktion: Bandi Tanner, Monika~Wirth, Samuel~Roller, Marcus, Seitenzahl/Blattzahl: 300, Keyword: Nachhaltiger Tourismus, Fachschema: Dienstleistung~Tertiärer Sektor, Warengruppe: TB/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Dienstleistungsgewerbe, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 233, Breite: 159, Höhe: 20, Gewicht: 462, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783503237692, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,60,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pils, Michael: WärmebrückenWärmebrücken , Wärmebrücken erkennen - optimieren - berechnen - vermeiden Das Handbuch zeigt, wie man Wärmebrücken einfach und schnell berechnet. Die 3. Auflage liefert neue Beispielrechnungen und Details zu Wärmebrücken im Holzbau, Massivbau, bei Sanierungen mit WDVS sowie zu verschiedenen Fensterkonstruktionen und Anschlüssen. Wärmebrücken einfach und schnell berechnen: Der rechnerische Wärmebrücken-Nachweis ist kompliziert und aufwändig, wird aber immer wichtiger, um hochwärmegedämmte Gebäude, KfW-Effizienzhäuser oder Passivhäuser wirtschaftlich realisieren zu können. Denn nur so lassen sich hohe, pauschale Wärmebrückenzuschläge und unwirtschaftliche Dämmstoffdicken vermeiden. Das Handbuch erläutert Schritt für Schritt die verschiedenen Nachweise: Übersichtlich stellt es die detaillierten Wärmebrückenberechnungen nach den aktuellen Bestimmungen der DIN EN ISO 10211, den Gleichwertigkeitsnachweis nach DIN 4108 Beiblatt 2 sowie die Besonderheiten bei KfW-Nachweisen vor. Anschauliche Beispiele zeigen, wie man Details und Anschlüsse optimiert und helfen so, eine Wärmebrücke zu minimieren und Tauwasserausfall sicher zu vermeiden. Nutzungsvorteile im Überblick: - Das Buch hilft Architekten und Energieberatern bei der Auswahl der richtigen Anschlussdetails für eine energieeffiziente und gleichzeitig wirtschaftliche sowie dauerhaft schadenfreie Ausführung und bei der Erstellung der entsprechenden eigenen Nachweise. - Im Buch werden Berechnungen sowohl mit Hilfe von Wärmebrückenkatalogen als auch mit Hilfe von Isothermenprogrammen vorgestellt. Aus dem Inhalt: - Grundlagen - Randbedingungen für die Berechnung - Einfluss von Wärmebrücken auf die Energiebilanz - Beispiele für Optimierungsmöglichkeiten von Wärmebrücken - Thermografie - typische Wärmebrücken im Bestand - Gleichwertigkeitsnachweis - Detaillierte Berechnung des Wärmebrückenfaktors - Beispiel Einfamilienhaus als Holztafelbau - Beispiel Einfamilienhaus als Massivbau - Beispiel Bestandsgebäude mit Wärmedämmverbundsystem (WDVS) - Anhang Neu in der 3. Auflage Wärmebrücken: - Die 3. Auflage wurde mit Blick auf das neue Gebäudeenergiegesetz (GEG) aktualisiert und erweitert - Neue Beispielrechnungen und Details zu Wärmebrücken im Holzbau, Massivbau (hochwärmegedämmter Ziegel), bei Sanierungen mit WDVS sowie zu verschiedenen Fensterkonstruktionen und Anschlüssen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20231214, Produktform: Kartoniert, Autoren: Pils, Michael~Volland, Johannes, Auflage: 23003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 336, Abbildungen: 398 Abbildungen und 117 Karten/Tabellen, Keyword: Bauphysik; EnEV; Energieeffizienz; Energieeinsparung, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Architektur: Wohngebäude, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 172, Höhe: 21, Gewicht: 924, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,104,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **

Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Rollladenkastendämmung SCHELLENBERG "einteilig, 100 x 50 x 1,3 cm", grau, B:100cm H:1,3cm L:100cm, Styropor, Dämmmaterialien, Thermoisolierung für Rollläden, WärmedämmungDie einteilige Rollladenkasten-Dämmung ist ideal, um enge Rollladenkästen nachträglich zu dämmen. Die guten Dämmeigenschaften erhöhen den Schutz vor Frost, Zugluft, Feuchtigkeit und Schimmel und steigern den Wohnkomfort. Gleichzeitig trägt eine...66,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Rollladenkastendämmung SCHELLENBERG "2-teilig, 100 x 50 x 2,5 cm", grau, B:100cm H:50cm, Styropor, Dämmmaterialien, Thermoisolierung für Rollläden, Wärmedämmung für große RollladenkästenDie zweiteilige Rollladenkasten-Dämmung ist ideal, um große Rollladenkästen nachträglich zu dämmen und so Wärmeverluste und Temperaturschwankungen zu reduzieren. Die Dämmmatte erhöht den Wohnkomfort, spart Energie und trägt so zur Senkung der...98,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
Klimaschutz und Nachhaltigkeit im TourismusKlimaschutz und Nachhaltigkeit im Tourismus , Entwicklungen und Umsetzungsstrategien , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20231101, Produktform: Kartoniert, Titel der Reihe: Schriften zu Tourismus und Freizeit#27#, Redaktion: Bandi Tanner, Monika~Wirth, Samuel~Roller, Marcus, Seitenzahl/Blattzahl: 300, Keyword: Nachhaltiger Tourismus, Fachschema: Dienstleistung~Tertiärer Sektor, Warengruppe: TB/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Dienstleistungsgewerbe, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 233, Breite: 159, Höhe: 20, Gewicht: 462, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783503237692, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,60,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pils, Michael: WärmebrückenWärmebrücken , Wärmebrücken erkennen - optimieren - berechnen - vermeiden Das Handbuch zeigt, wie man Wärmebrücken einfach und schnell berechnet. Die 3. Auflage liefert neue Beispielrechnungen und Details zu Wärmebrücken im Holzbau, Massivbau, bei Sanierungen mit WDVS sowie zu verschiedenen Fensterkonstruktionen und Anschlüssen. Wärmebrücken einfach und schnell berechnen: Der rechnerische Wärmebrücken-Nachweis ist kompliziert und aufwändig, wird aber immer wichtiger, um hochwärmegedämmte Gebäude, KfW-Effizienzhäuser oder Passivhäuser wirtschaftlich realisieren zu können. Denn nur so lassen sich hohe, pauschale Wärmebrückenzuschläge und unwirtschaftliche Dämmstoffdicken vermeiden. Das Handbuch erläutert Schritt für Schritt die verschiedenen Nachweise: Übersichtlich stellt es die detaillierten Wärmebrückenberechnungen nach den aktuellen Bestimmungen der DIN EN ISO 10211, den Gleichwertigkeitsnachweis nach DIN 4108 Beiblatt 2 sowie die Besonderheiten bei KfW-Nachweisen vor. Anschauliche Beispiele zeigen, wie man Details und Anschlüsse optimiert und helfen so, eine Wärmebrücke zu minimieren und Tauwasserausfall sicher zu vermeiden. Nutzungsvorteile im Überblick: - Das Buch hilft Architekten und Energieberatern bei der Auswahl der richtigen Anschlussdetails für eine energieeffiziente und gleichzeitig wirtschaftliche sowie dauerhaft schadenfreie Ausführung und bei der Erstellung der entsprechenden eigenen Nachweise. - Im Buch werden Berechnungen sowohl mit Hilfe von Wärmebrückenkatalogen als auch mit Hilfe von Isothermenprogrammen vorgestellt. Aus dem Inhalt: - Grundlagen - Randbedingungen für die Berechnung - Einfluss von Wärmebrücken auf die Energiebilanz - Beispiele für Optimierungsmöglichkeiten von Wärmebrücken - Thermografie - typische Wärmebrücken im Bestand - Gleichwertigkeitsnachweis - Detaillierte Berechnung des Wärmebrückenfaktors - Beispiel Einfamilienhaus als Holztafelbau - Beispiel Einfamilienhaus als Massivbau - Beispiel Bestandsgebäude mit Wärmedämmverbundsystem (WDVS) - Anhang Neu in der 3. Auflage Wärmebrücken: - Die 3. Auflage wurde mit Blick auf das neue Gebäudeenergiegesetz (GEG) aktualisiert und erweitert - Neue Beispielrechnungen und Details zu Wärmebrücken im Holzbau, Massivbau (hochwärmegedämmter Ziegel), bei Sanierungen mit WDVS sowie zu verschiedenen Fensterkonstruktionen und Anschlüssen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20231214, Produktform: Kartoniert, Autoren: Pils, Michael~Volland, Johannes, Auflage: 23003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 336, Abbildungen: 398 Abbildungen und 117 Karten/Tabellen, Keyword: Bauphysik; EnEV; Energieeffizienz; Energieeinsparung, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Architektur: Wohngebäude, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 172, Höhe: 21, Gewicht: 924, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,104,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rollladenkastendämmung SCHELLENBERG "einteilig, 100 x 50 x 1,3 cm", grau, B:100cm H:1,3cm L:100cm, Styropor, Dämmmaterialien, Thermoisolierung für Rollläden, WärmedämmungDie einteilige Rollladenkasten-Dämmung ist ideal, um enge Rollladenkästen nachträglich zu dämmen. Die guten Dämmeigenschaften erhöhen den Schutz vor Frost, Zugluft, Feuchtigkeit und Schimmel und steigern den Wohnkomfort. Gleichzeitig trägt eine...199,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Rollladenkastendämmung SCHELLENBERG "einteilig, 100 x 50 x 1,3 cm", grau, B:100cm H:1,3cm L:100cm, Styropor, Dämmmaterialien, Thermoisolierung für Rollläden, WärmedämmungDie einteilige Rollladenkasten-Dämmung ist ideal, um enge Rollladenkästen nachträglich zu dämmen. Die guten Dämmeigenschaften erhöhen den Schutz vor Frost, Zugluft, Feuchtigkeit und Schimmel und steigern den Wohnkomfort. Gleichzeitig trägt eine...101,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.